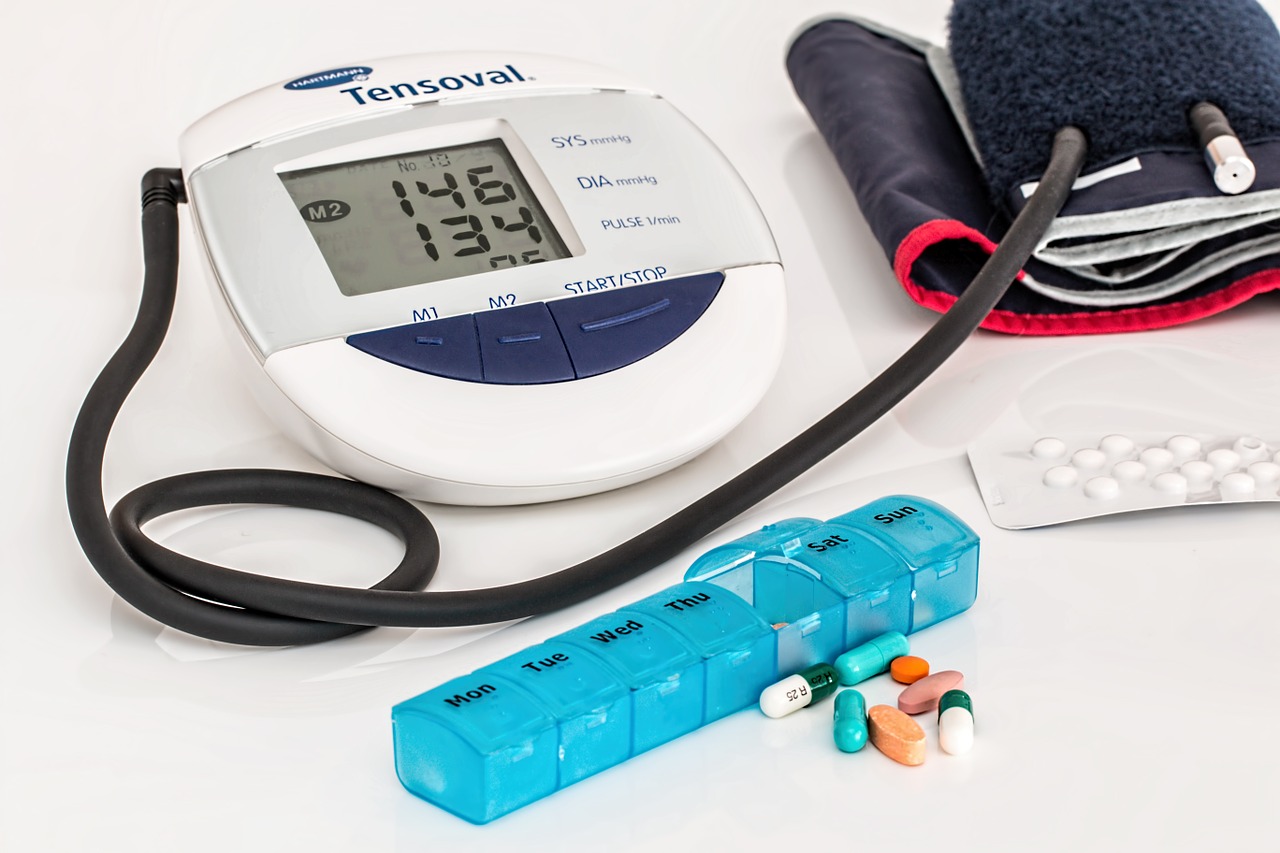
持病や既往症があっても、加入できる海外旅行保険はあります。ただし、「保険に加入できること」と「持病に関する治療費が補償されること」は別です。
旅行中に持病が悪化した場合に備えたい方は、保険料だけでなく、持病を対象とする補償の有無や加入条件を確認しましょう。
 au損保の「海外旅行の保険」は、スタンダードコースとライトコースで、持病に関する補償の取扱いが異なります。
スタンダードコースでは、旅行中に持病が急激に悪化した場合の治療費用などを、「責任開始前疾病」として300万円を限度に補償します。ライトコースには、この補償はありません。
通常の治療費用について無制限の補償を選択した場合でも、持病の急激な悪化に関する補償は300万円が限度です。持病に備えたい方は、申し込み時にコースと補償内容を確認してください。
※持病に関する治療費がすべて補償されるわけではありません。加入条件や対象となる費用、保険金をお支払いしない場合などは、重要事項説明書・約款等をご確認ください。
 東京海上日動では、保険期間31日までの契約で「疾病に関する応急治療・救援費用担保特約」がセットされている場合、旅行前からの病気が旅行中に急激に悪化し、医師の治療を受けた際の費用などが補償対象となります。
支払限度額は、1回の病気につき、治療費用部分と救援費用部分の合計で300万円です。ただし、治療・救援費用の保険金額が300万円を下回る場合は、その金額が限度となります。
この特約は、ネットで入れる海外旅行保険では取り扱っていません。 持病の補償を希望する方は、代理店へご相談ください。
東京海上日動で持病の補償を希望する方は、当サイト運営の保険デザインパートナーズ株式会社へお問い合わせください。
 AIG損保のインターネット海外旅行保険では、保険期間31日以内の場合、現症・既往症がある方も、その他の申込条件を満たせば加入できます。
旅行前からの病気が旅行中に急激に悪化し、応急治療を受けた場合や、3日以上続けて入院して家族などが現地に駆けつける場合の救援費用などを、所定の条件で補償します。
支払限度額は、1疾病につき300万円です。通常の治療・救援費用が無制限のプランでも、持病に関する応急治療・救援費用は無制限ではありません。
※予定されていた治療や継続的な投薬など、補償対象外となる費用があります。詳細は重要事項説明書・約款等をご確認ください。
 ジェイアイ傷害火災の「t@bihoたびほ」と「t@bihoプライム」では、持病に関する補償の取扱いが異なります。
公式の比較表では、旅行目的が観光・その他、商用で、保険期間31日以内の場合、通常の「t@bihoたびほ」には持病の急激な悪化に対する補償がなく、「t@bihoプライム」では「責任開始前疾病」として300万円を限度に補償すると案内されています。
「たびほ」という名称だけで、持病の補償も付いていると判断しないようにしましょう。申し込み前に、商品名と補償内容の確認が必要です。
※当サイトのリンク先で申し込める商品と、希望する補償の取扱いをご確認ください。
海外旅行保険で既往症・持病は補償される?
持病・既往症があっても、加入できる海外旅行保険はあります。ただし、「保険に加入できること」と「持病に関する治療費が補償されること」は別です。 海外旅行保険では、旅行開始前からの病気に関する治療費は、通常の疾病治療の補償では対象外となることがあります。一方、商品や契約条件によっては、旅行中に持病が急激に悪化した場合の応急治療費用などを補償する特約が用意されています。 持病がある方は、加入条件と持病に関する補償の両方を確認してから申し込みましょう。 持病・既往症がある方の確認点 持病・既往症の取扱いや、申し込み時に確認される健康状態は、保険会社・商品によって異なります。 症状が安定していても、通院や服薬を続けている場合は、申し込み画面の質問に沿って正確に回答してください。定期検査・経過観察中の方や、健康診断で再検査を指摘されている方も、自己判断で「該当しない」とせず、不明な点は保険会社または代理店へ確認しましょう。旅行前の病気も補償する商品はある
一部の海外旅行保険には、旅行前からの病気が旅行中に急激に悪化した場合の、応急治療費用や救援費用を補償する特約などがあります。 「疾病に関する応急治療・救援費用」などがこれに当たります。ただし、保険期間や旅行目的、申し込み方法などによって取扱いが異なります。 持病に対応する補償を希望する場合は、実際に申し込む契約に、その補償が付いていることを確認してください。既往症・持病に関する補償を確認したい海外旅行保険
当サイトでご案内している保険会社について、持病・既往症に関する補償と注意点をご紹介します。各商品の加入条件や補償内容は異なります。持病・既往症に関する補償の注意点
持病の急激な悪化に対応する補償でも、持病に関する治療費がすべて対象になるわけではありません。 渡航前から予定していた現地での診察や、継続的な治療・薬剤の使用に関する費用などは、対象外となる場合があります。 また、妊娠・出産に関する症状や歯科疾病などは、持病の補償とは別の取扱いになる場合があります。補償の有無や条件は、各商品の重要事項説明書・約款等で確認してください。au損保
au損保の「海外旅行の保険」は、スタンダードコースとライトコースで、持病に関する補償の取扱いが異なります。
スタンダードコースでは、旅行中に持病が急激に悪化した場合の治療費用などを、「責任開始前疾病」として300万円を限度に補償します。ライトコースには、この補償はありません。
通常の治療費用について無制限の補償を選択した場合でも、持病の急激な悪化に関する補償は300万円が限度です。持病に備えたい方は、申し込み時にコースと補償内容を確認してください。
【疾病に関する応急治療・救援費用】
- スタンダードコース:「責任開始前疾病」で300万円限度の補償あり
- ライトコース: 補償なし
- 申し込み方法: インターネット
東京海上日動
東京海上日動では、保険期間31日までの契約で「疾病に関する応急治療・救援費用担保特約」がセットされている場合、旅行前からの病気が旅行中に急激に悪化し、医師の治療を受けた際の費用などが補償対象となります。
支払限度額は、1回の病気につき、治療費用部分と救援費用部分の合計で300万円です。ただし、治療・救援費用の保険金額が300万円を下回る場合は、その金額が限度となります。
この特約は、ネットで入れる海外旅行保険では取り扱っていません。 持病の補償を希望する方は、代理店へご相談ください。
【疾病に関する応急治療・救援費用】
- 条件: 保険期間31日までの契約で、該当する特約がセットされている場合
- 支払限度額: 1回の病気につき治療費用・救援費用の合計300万円。ただし、治療・救援費用の保険金額がそれより低い場合は、その金額が限度
- 申し込み方法: 代理店へ相談。ネット商品では取扱いなし
AIG損保
AIG損保のインターネット海外旅行保険では、保険期間31日以内の場合、現症・既往症がある方も、その他の申込条件を満たせば加入できます。
旅行前からの病気が旅行中に急激に悪化し、応急治療を受けた場合や、3日以上続けて入院して家族などが現地に駆けつける場合の救援費用などを、所定の条件で補償します。
支払限度額は、1疾病につき300万円です。通常の治療・救援費用が無制限のプランでも、持病に関する応急治療・救援費用は無制限ではありません。
【疾病に関する応急治療・救援費用】
- 条件: 保険期間31日以内の契約
- 支払限度額: 1疾病につき300万円
- 申し込み方法: インターネット
ジェイアイ傷害火災
ジェイアイ傷害火災の「t@bihoたびほ」と「t@bihoプライム」では、持病に関する補償の取扱いが異なります。
公式の比較表では、旅行目的が観光・その他、商用で、保険期間31日以内の場合、通常の「t@bihoたびほ」には持病の急激な悪化に対する補償がなく、「t@bihoプライム」では「責任開始前疾病」として300万円を限度に補償すると案内されています。
「たびほ」という名称だけで、持病の補償も付いていると判断しないようにしましょう。申し込み前に、商品名と補償内容の確認が必要です。
【疾病に関する応急治療・救援費用】
- t@bihoたびほ: 上記の短期観光・商用の契約では補償なし
- t@bihoプライム: 上記の契約では「責任開始前疾病」で300万円限度の補償あり
- 注意点: 留学など旅行目的・保険期間が異なる場合は、別途条件の確認が必要